
Com a publicação da Lei nº 15.526/2026, o seguro rural ganhou um novo marco legal, com mudanças que vão da contratação da apólice ao pagamento de indenizações e à relação com o crédito rural. A lei entrou em vigor em 30 de setembro e alterou a Política Agrícola, o Programa de Subvenção ao Prêmio do Seguro Rural e as regras do fundo destinado à cobertura suplementar de riscos.
É justamente para traduzir esse novo cenário que a Faculdade ESMAFE lança o curso gratuito “Seguro Rural: Teoria, Contrato e Prática – O Novo Seguro Rural”, com carga horária de 5 horas-aula.
A proposta é direta: entender a lei nova antes que ela vire problema velho.
O seguro rural entrou de vez na política agrícola
A nova lei passa a definir expressamente o seguro rural como instrumento da política agrícola e da política de seguros. Parece detalhe legislativo, mas não é. A mudança reforça o papel do seguro como peça estrutural da atividade rural, e não apenas como um contrato acessório para momentos de crise.
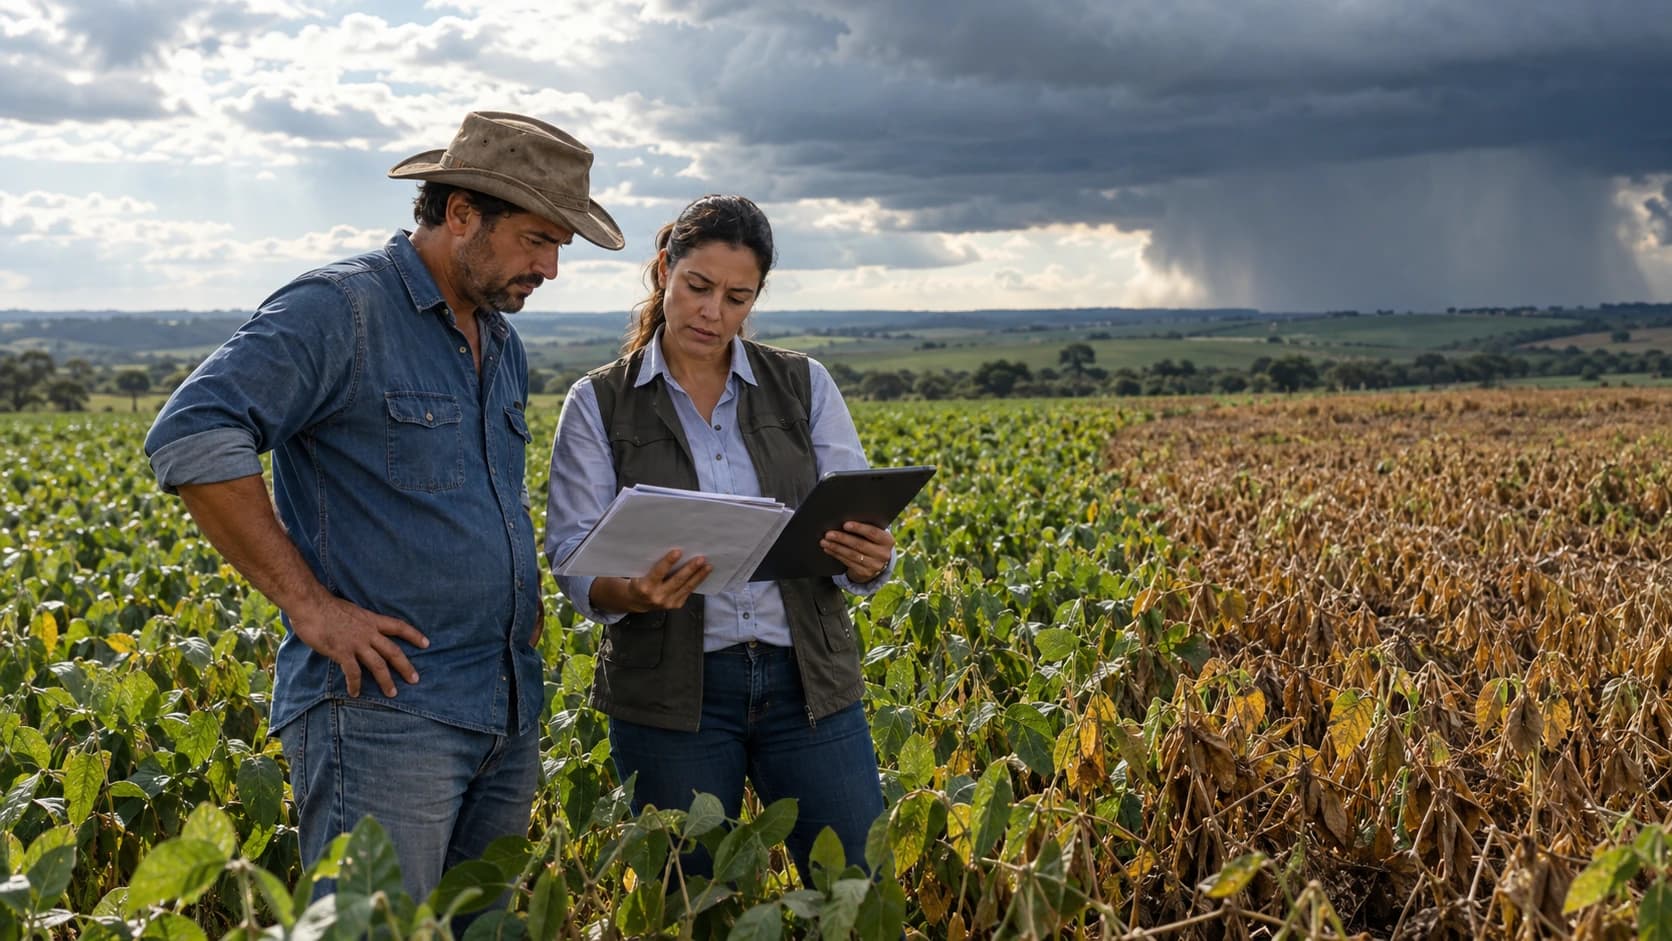
A lei amplia a lógica de proteção contra perdas decorrentes de fenômenos naturais, pragas, doenças e outros eventos que afetem a atividade agropecuária, além de integrar o seguro de forma mais clara às políticas de crédito e financiamento.
A apólice terá de falar mais claro
Uma das mudanças mais práticas está nas condições contratuais: as apólices deverão informar de forma objetiva quais documentos o segurado precisará apresentar em caso de sinistro.
Também terão de prever prazos relacionados à vistoria, à regulação e à liquidação.
Nos casos em que a avaliação não depender da colheita, do corte ou da liberação da área para vistoria, a regulação deverá ocorrer em até 15 dias a partir da comunicação do sinistro.
Já a liquidação deverá ocorrer, em regra, em até 30 dias, contados da entrega da documentação exigida ou da realização da vistoria técnica, o que ocorrer por último.
O seguro também virou peça do crédito rural
Uma das mudanças mais importantes esteja na aproximação entre seguro e financiamento.
A Lei nº 15.526 determina que o contrato de seguro rural poderá integrar o conjunto de garantias das operações de crédito rural. Dependendo da apólice, a instituição financeira poderá receber cessão de direitos sobre a indenização ou aparecer como primeira beneficiária em caso de sinistro.
Ao mesmo tempo, operações protegidas por seguro poderão receber incentivos como condições favorecidas de juros, prazos e limites, prioridade no acesso ao crédito e até financiamento do próprio prêmio do seguro. Parte desses mecanismos ainda dependerá de regulamentação. O seguro, portanto, deixa de aparecer apenas depois do prejuízo e passa a entrar antes, na estrutura financeira da produção.
A subvenção também mudou de lugar
O Programa de Subvenção ao Prêmio do Seguro Rural continua sendo uma peça central do sistema.
A nova lei determina que as despesas ligadas à subvenção não sejam submetidas à limitação de empenho e movimentação financeira, dentro dos limites previstos na lei orçamentária. Também cria novas exigências de transparência e de fornecimento de dados por produtores e seguradoras nas operações subvencionadas.
A ideia é permitir melhor acompanhamento do programa e ampliar a base de informações sobre o seguro rural.
No papel, é mais transparência e, na prática, é também mais obrigação de conhecer exatamente o que está sendo contratado.
O fundo para grandes perdas também foi redesenhado
A nova lei mexe ainda no fundo voltado à cobertura suplementar dos riscos do seguro rural.
Poderão participar como cotistas seguradoras, resseguradoras, empresas da cadeia produtiva do agronegócio e cooperativas de produção agropecuária, nos termos do estatuto do fundo.
As operações deverão considerar critérios do zoneamento de riscos agropecuários, e a participação das seguradoras no fundo, quando ele estiver em operação, será exigida para acesso ao Programa de Subvenção ao Prêmio do Seguro Rural.
É uma tentativa de preparar o sistema para um problema que deixou de ser excepcional: perdas de grande escala provocadas por eventos climáticos extremos.
O que ainda não está pronto
A lei entrou em vigor, mas o sistema ainda não está completamente fechado.
Alguns pontos dependerão de regulamentação posterior, como requisitos econômico-financeiros para seguradoras, incentivos específicos ligados ao crédito rural e procedimentos para fornecimento de dados em operações subvencionadas.
Para produtor, cooperativa, advogado ou gestor, isso cria uma dupla tarefa: entender a lei nova e acompanhar o que ainda será regulamentado.
Da lei para o contrato
É justamente esse espaço entre a norma e a prática que o novo curso da ESMAFE pretende ocupar.
“Seguro Rural: Teoria, Contrato e Prática – O Novo Seguro Rural” terá 5 horas-aula e será oferecido gratuitamente.
A formação parte do novo marco legal para explicar como ele chega aos contratos, à regulação de sinistros, ao crédito rural, à subvenção e às relações entre produtores, seguradoras e instituições financeiras.
É um curso curto, mas o assunto não é. A ideia é oferecer uma porta de entrada objetiva para uma mudança legislativa que pode mexer diretamente com a forma de proteger produção, patrimônio e financiamento no campo.
O novo seguro rural já começou
A Lei nº 15.526/2026 está em vigor desde sua publicação.
Alguns efeitos ainda dependerão de regulamentação.
Outros já começaram.
Para quem atua com agronegócio, seguros, crédito rural ou contratos, isso significa que o “novo seguro rural” não é assunto para depois.
Ele já está na mesa.
A ESMAFE começa a explicar agora.
Curso gratuito: Novo Seguro Rural Carga horária: 5 horas-aula